Quem presta serviços já tem uma rotina cheia: atender, entregar, emitir notas e acompanhar recebimentos. Com a reforma tributária, entra mais uma tarefa nessa lista: entender como a transição afeta a operação da empresa.
2027 é uma etapa importante, mas a mudança não acontece toda de uma vez. Este guia reúne os pontos essenciais e um roteiro de preparação para você conversar com o seu escritório contábil com mais clareza.
Antes de começar
Conteúdo informativo, consultado em 30 de setembro de 2026. O tratamento de cada serviço depende do regime da empresa e das regras aplicáveis à atividade. Use este roteiro como ponto de partida para a análise com seu contador.
O que são IBS e CBS?
A CBS — Contribuição sobre Bens e Serviços é federal. Ela substitui PIS e Cofins a partir de 2027, conforme explica a Procuradoria-Geral da Fazenda Nacional.
O IBS — Imposto sobre Bens e Serviços tem competência compartilhada entre estados e municípios. Ele substituirá ICMS e ISS ao longo da transição. Para quem presta serviços, isso significa acompanhar dois calendários: o da mudança federal e o da substituição gradual do ISS.
O que muda em 2027?
O cronograma da Receita Federal prevê a extinção de PIS e Cofins em 2027, enquanto a substituição de ICMS e ISS pelo IBS acontece gradualmente a partir de 2029.
| Período | Etapa da transição |
|---|---|
| 2026 | Fase de teste da CBS e do IBS. |
| 2027 e 2028 | CBS em cobrança; extinção de PIS e Cofins; IBS com alíquota de transição de 0,1%. |
| 2029 a 2032 | Substituição gradual de ICMS e ISS pelo IBS. |
| 2033 | Vigência integral do novo modelo e extinção de ICMS e ISS. |
O ISS não desaparece em 2027.
A transição exige acompanhar obrigações do modelo atual e do novo. O calendário geral não substitui a análise do enquadramento de cada empresa.
E para quem está no Simples Nacional?
O Simples exige atenção a duas escolhas distintas: o enquadramento no próprio regime e a opção de apurar IBS e CBS pelo regime regular, fora do DAS.
Segundo a orientação da Receita Federal atualizada em 29/09/2026, o prazo para ingresso ou retorno ao Simples em 2027 vai até 15 de outubro de 2026. A opção pelo regime regular de IBS e CBS, com efeitos de janeiro a junho de 2027, vai até 30 de outubro de 2026.
Esses prazos foram ajustados. Consulte a orientação oficial antes de agir e peça ao contador uma comparação entre os cenários aplicáveis à empresa.
Para essa conversa, leve três informações: quem são seus clientes, quais serviços você vende e como se compõem os custos da operação. É uma base mais útil do que tentar escolher um regime olhando apenas uma alíquota isolada.
Como preparar a sua operação
A preparação começa com informações que a empresa já deveria conseguir encontrar. Nossa sugestão é organizar o trabalho em quatro frentes.
Revise os cadastros e os serviços
Faça um inventário dos serviços efetivamente prestados e das informações usadas na emissão de notas. Peça ao escritório para revisar o enquadramento e as configurações que se aplicam a cada atividade. Um cadastro atualizado reduz a chance de descobrir uma pendência no momento da emissão.
Converse sobre contratos e preços
Separe os contratos recorrentes, as condições comerciais e as datas de renovação. Solicite uma simulação baseada nos dados da sua empresa antes de alterar preços. Registre as premissas da análise e o que ainda precisa ser confirmado.
Valide o processo de emissão
Combine com o escritório e com o fornecedor do sistema como acompanhar as atualizações dos documentos fiscais. Defina quem verifica mudanças, quem testa a configuração e quem orienta a equipe. Guarde evidências dos testes e as pendências encontradas.
Dê contexto a cada pendência
Uma dúvida sobre um serviço precisa estar ligada ao serviço. Uma correção de nota precisa estar ligada ao pedido. Quando as informações ficam espalhadas entre mensagens e planilhas, a equipe gasta tempo reconstruindo a conversa.
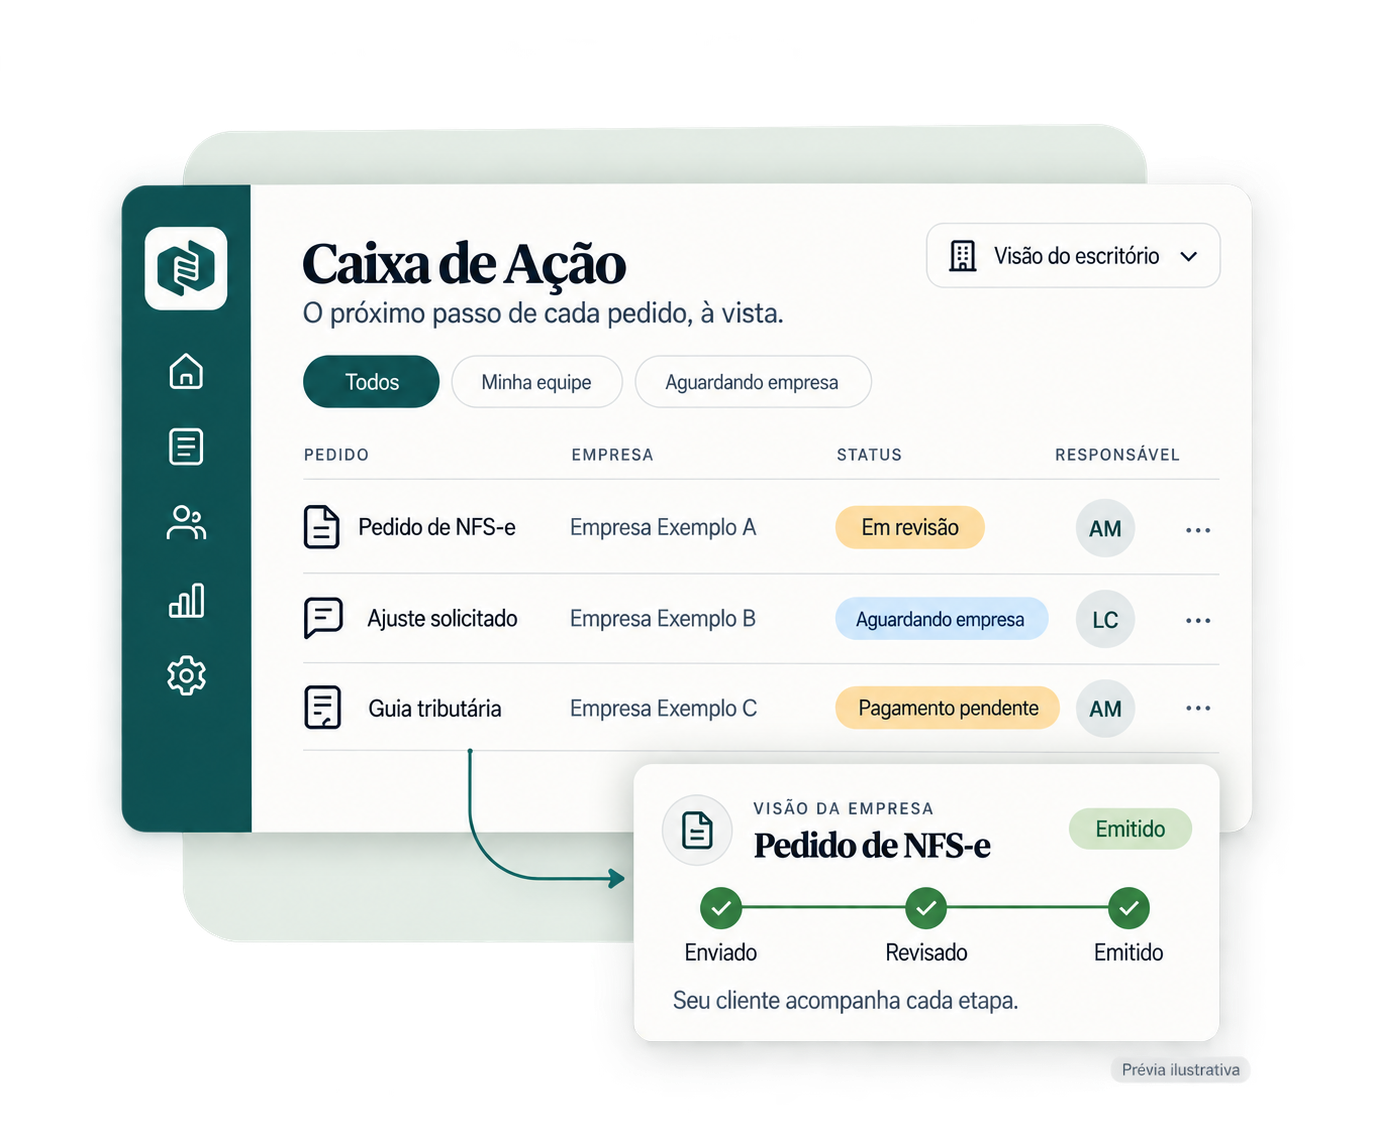 Pedidos, responsáveis e próximos passos no mesmo contexto. Prévia ilustrativa do Contablo.
Checklist para conversar com seu contador
Use esta lista como pauta de reunião. Ela é um roteiro de organização, não uma lista exaustiva de obrigações fiscais.
- Confirmar o regime tributário e os serviços prestados.
- Revisar os dados usados na emissão de notas.
- Mapear contratos recorrentes e datas de renovação.
- Solicitar uma análise dos cenários aplicáveis à empresa.
- Conferir os prazos de opção nos canais oficiais.
- Definir responsáveis pela atualização dos sistemas.
- Registrar decisões, premissas e dúvidas ainda abertas.
O resultado esperado dessa conversa é simples: sair com decisões registradas, responsáveis definidos e próximos passos claros.
Coloque a preparação no lugar certo
O Contablo reúne escritório e empresa em um ambiente compartilhado para acompanhar pedidos de NFS-e, guias e pendências. Comentários e histórico ajudam a manter o contexto do trabalho acessível para quem precisa agir.
Ele apoia a organização da rotina; a análise tributária continua com o escritório. Para conhecer essa forma de trabalhar, veja como funciona o Contablo e converse com a equipe.
Fontes e referências
Informação para decidir.
Organização para colocar em prática.